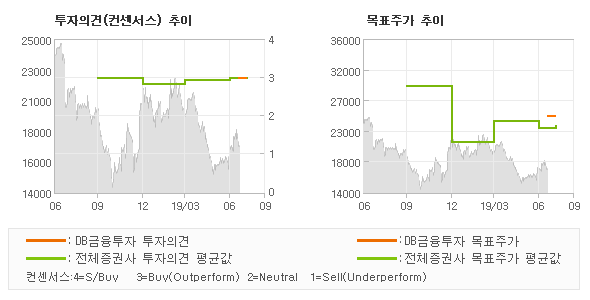
DB금융투자에서 16일 웹젠(069080)에 대해 "MU IP 확장성 재점화"라며 투자의견을 'BUY(유지)'로 제시하였고, 아울러 목표주가로는 25,000원을 내놓았다.
DB금융투자 황현준 애널리스트가 동종목에 대하여 이번에 제시한 'BUY(유지)'의견은 DB금융투자에서는 올해들어 처음 내놓는 매매의견이며 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 전체의견에 수렴하고 있어, 이번 의견은 시장의 평균적인 기대감이 객관적으로 표현된 것으로 분석되고 있다.
또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 44.5%의 저평가 요인이 존재한다는 해석이 제시되고 있다. |
◆ Report briefing
DB금융투자에서 웹젠(069080)에 대해 "2Q19 매출액과 영업이익은 각각 386억원(-6.8%QoQ, -31.7YoY), 64억원(-30.1%QoQ, -50.2%YoY)으로 부진할 것으로 예상된다. 뮤오리진2 등 기존 주력 게임의 매출 감소세가 지속된 가운데 1Q19말 출시한 마스터탱커4도 매출에 크게 기여하지 못하면서 외형이 축소될 것으로 보인다. 이와 더불어 마스터탱커4 광고선전비 반영 등의 영향으로 2분기 영업비용이 전분기 수준을 유지함에 따라 수익성은 저하될 것으로 예상된다."라고 분석했다.
또한 DB금융투자에서 "하반기 본격화되는 MU IP 라이선스 신작에 힘입어 동사 실적은 개선될 것으로 예상된다. 판호 이슈로 그간 동사의 대표 IP인 MU를 활용한 라이선스 신작 중국 출시가 없었다. 하지만 7월 10일 37게임즈의 모바일게임 정령성전이 정식 출시되었고 아직 초반이지만 중국 iOS 매출 순위 10위 수준으로 선전하고 있어 3분기 실적을 견인할 것으로 예상된다. 정령성전에 이어 다수의 MU IP 활용 게임의 중국 출시 기대감이 높은 상황이다"라고 밝혔다. |
| 증권정보제공 업체인 씽크풀에 따르면 동사에 대한 컨센서스는 '매수'이고 목표주가는 직전에 한차례 하향조정된 후에 이번에 다시 목표가가 상향조정되었는데 이는 전고점보다는 낮은 수준이다. |
| | 컨센서스 | 최고 | 최저 |
| 투자의견 | 매수 | BUY(유지) | BUY(유지) |
| 목표주가 | 23,250 | 26,000 | 20,000 |
| 오늘 DB금융투자에서 발표된 'BUY(유지)'의견 및 목표주가 25,000원은 전체의견에 수렴하면서 시장의 평균적인 기대감이 비교적 객관적으로 표현된 것으로 풀이되며 목표가평균 대비 7.5% 초과하고 있는 것으로 집계되었다. 참고로 최근에 목표주가를 가장 공격적으로 제시한 이베스트투자증권에서 투자의견 'BUY(유지)'에 목표주가 26,000원을 제일 보수적인 의견을 제시한 IBK투자증권에서 투자의견 'BUY(유지)'에 목표주가 20,000원을 제시한 바 있다. |
| <DB금융투자 투자의견 추이> | |
| 의견제시일자 | 투자의견 | 목표가격 | | 20190716 | BUY(유지) | 25,000 |
|
| <최근 리포트 동향> |
| 의견제시일자 | 증권사 | 투자의견 | 목표가 | | 20190716 | DB금융투자 | BUY(유지) | 25,000 | | 20190702 | 삼성증권 | BUY | 22,000 | | 20190530 | IBK투자증권 | BUY(유지) | 20,000 | | 20190514 | 이베스트투자증권 | BUY(유지) | 26,000 |
|
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)
증시분석 전문기자 로봇 ET etbot@etnews.com