시장금리가 오르고 있지만 내년 보험업계 평균공시이율은 2.25%까지 낮아질 예정이다. 시장과 괴리가 커지면서 보험료 인상과 보장 축소 압력이 동시에 부각될 전망이다.
평균공시이율은 이듬해 각 보험사 사업계획과 예정이율 산출의 근거가 된다. 보험사 내년 장사를 결정하는 수치인 셈이다.
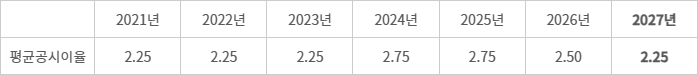
보험업계에 따르면 금융감독원은 내년 보험사에 적용될 평균공시이율을 올해보다 0.25%P 내린 2.25%로 확정했다. 이는 시장금리가 제로(0)금리 수준이었던 지난 2021년과 동일한 수치로, 지난 10년 내 최저 수준이다.
평균공시이율은 보험사별 공시이율을 계약자적립액 기준으로 가중평균한 수치다. 8월 말 기준 최근 12개월을 대상으로 산출해 다음 해 적용하며, 0.25%P 단위로 반올림한다. 내년 수치에는 작년 9월~올해 8월까지 각사가 적용한 공시이율이 반영됐다.
반면 시장금리는 상승세다. 기준금리는 지난 7·8월 두차례 연속 인상과 함께 3.00%로 올랐으며, 지난달 기준 국고채 10년물 금리는 4.313%로, 2023년 이후 3년 만에 4%를 웃돌고 있는 상태다.
시장지표와 보험사 평균공시이율과 괴리가 발생하면서 내년 보험료 인상과 보장 축소도 부각될 전망이다. 업계는 통상 예정이율 0.25%P 인하시 보험료가 5~10%가량 인상하는 것으로 추산한다.
예정이율은 보험사가 가입자로부터 받은 보험료를 운용해 얻을 수 있는 예상 수익률로, 예정이율이 낮을수록 소비자가 부담하는 보험료는 상승한다. 예상되는 수익률이 낮은 만큼 가입자에게 보험료를 더 거둬야 약속한 보험금을 지급할 수 있기 때문이다.
예컨대 올해 월 보험료 10만원 상품이라면 내년엔 5000원~1만원가량 보험료가 인상될 수 있다. 실제 올해 초에도 보험사들이 평균공시이율이 인하와 함께 예정이율을 낮추며 보험료를 인상한 바 있다.
보험사들은 가격 경쟁력을 고려해 내년 보험료 인상 부담을 보장 축소로 일부 상쇄하는 방안도 검토할 수 있다. 진단비·수술비 가입금액이나 특약별 보장한도를 낮춰 월 보험료 상승을 줄이는 식이다. 소비자 입장에서는 보험료 상승과 보장 축소 등 부담이 확대되는 셈이다.
시장금리 상승과 평균공시이율 하락이 엇갈린 건 산출 시점과 반영 구조가 다르기 때문이다. 보험사의 공시이율은 외부 시장금리뿐 아니라 기존 운용자산의 수익률, 향후 예상수익 등을 고려한 조정률이 반영된다. 일반적으로 10년 이상 장기로 운영되는 보험상품 특성상 시장금리의 즉각적인 적용이 어렵다는 의미다.
보험업계 관계자는 “보험상품은 타 금융상품 대비 만기가 길어 평균공시이율을 안정적으로 관리할 필요가 있다”며 “보험사 입장에선 유리하게 작용할 수 있다”고 말했다.
박진혁 기자 spark@etnews.com