중국 자동차 업계 올해 3분기 누적 실적이 공개된 가운데 주요 완성차 업체들의 연간 판매 목표 달성에 비상이 걸렸다. 연간 판매 목표를 공개한 17개 업체 가운데 목표 달성률이 90%를 넘은 곳은 지커가 유일했다. 내수 시장 침체와 업체 간 경쟁 심화로 판매 확대에 어려움을 겪는 가운데 해외 시장이 실적을 뒷받침하는 핵심 동력으로 부상했다.
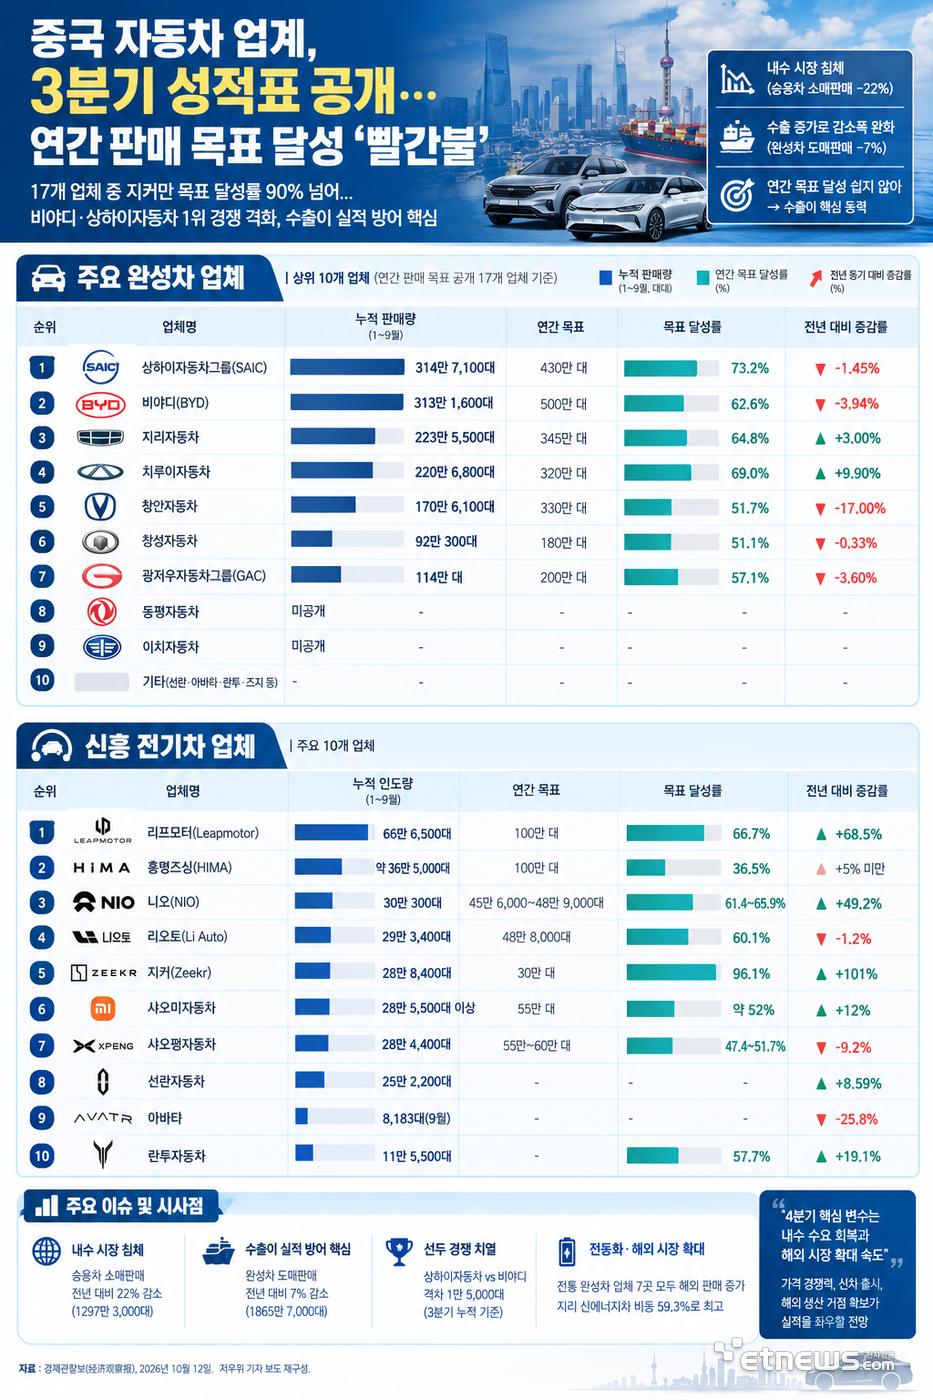
중국승용차협회(CPCA)에 따르면 2026년 9월 27일까지 중국 내 승용차 누적 소매 판매량은 1297만3000대로 전년 동기 대비 22% 감소했다. 반면에 수출에 힘입어 완성차 업체들의 누적 도매 판매량은 1865만7000대를 기록해 감소 폭이 7%에 그쳤다. 내수 시장 위축이 이어지는 가운데 수출 실적이 전체 판매 감소를 일부 상쇄한 것이다.
전통 완성차 업체 간 선두 경쟁도 치열하다. 상하이자동차그룹(SAIC)은 3분기 누적 판매량 314만7100대로 1위를 지켰고, BYD가 313만1600대로 뒤를 이었다. 두 업체의 격차는 약 1만5000대에 불과하다. 특히 3분기 판매량에서는 BYD가 132만2600대를 기록해 상하이자동차 110만2100대를 앞질렀다. 4분기 실적에 따라 연간 판매 1위가 바뀔 가능성이 커졌다.
상하이자동차는 올해 1~9월 전년 동기 대비 1.45% 감소한 314만7100대를 판매했다. 이 가운데 자체 브랜드 판매량은 230만3000대로 12.6% 증가했으며, 전체 판매에서 차지하는 비중도 73.2%로 높아졌다. 신에너지차(NEV) 판매는 138만8000대로 28.2% 늘었고, 해외 판매는 116만5600대로 52.36% 증가했다. 반면에 합작 브랜드인 상하이폭스바겐과 상하이GM의 판매는 각각 34.52%, 10.44% 감소해 브랜드별 실적 차이가 뚜렷했다.
BYD는 3분기 누적 판매량 313만1600대로 전년 동기 대비 3.94% 감소했지만, 9월에는 46만3600대를 판매해 상하이자동차를 앞섰다. 500만대 연간 목표를 기준으로 한 달성률은 62.6%다. 충전 성능을 강화한 신차 판매 확대와 해외 생산시설 가동률 상승이 향후 실적 개선의 주요 변수로 꼽힌다.
3위 자리를 놓고 경쟁하는 지리자동차와 치루이자동차 대결도 주목된다. 지리는 1~9월 223만5500대를 판매해 전년 동기 대비 3% 성장했으며, 345만대 연간 목표 달성률은 64.8%다. 해외 판매는 79만7700대로 169% 급증했다. 브랜드별로는 지커가 28만8400대를 판매해 101% 성장한 반면에, 지리 브랜드는 175만1000대로 약 2% 감소했고 링크앤코는 19만6100대로 19%가량 줄었다.
치루이는 같은 기간 220만6800대를 판매해 전년 동기 대비 9.9% 성장했다. 320만대 연간 목표 달성률은 69%로, 주요 전통 완성차 업체 가운데 높은 수준이다. 성장 중심에는 해외 시장이 있다. 해외 판매량은 155만1200대로 65.6% 증가했으며, 전체 판매에서 차지하는 비중은 70.3%에 달했다. NEV 판매도 85만8500대로 46.1% 늘었다. 반면에 중국 내수 판매는 약 65만5600대로 전년 동기 대비 약 40% 감소해 해외 시장 의존도가 높아지는 양상을 보였다.
창안자동차는 3분기 누적 판매량 170만6100대로 약 17% 감소했다. 330만대 연간 목표 달성률은 51.7%다. 해외 판매는 72만9700대로 56.8% 증가해 연간 해외 판매 목표인 75만 대에 근접했지만, 내수 부진이 부담으로 작용했다. NEV 판매 역시 70만9300대로 전년 동기 대비 2.07% 감소했다.
장성자동차는 같은 기간 92만300대를 판매해 전년 동기 대비 0.33% 감소했다. 180만대 목표 달성률은 51.1%다. 해외 판매는 47만6000대로 전체 51.7%를 차지했지만, NEV 비중은 28.5%에 머물렀다. 브랜드별로는 ORA가 100.19% 성장한 반면에 Tank와 Haval은 각각 13.53%, 2.54% 감소했다.
광저우자동차그룹(GAC)은 1~9월 114만대를 판매해 전년 동기 대비 3.6% 감소했으며, 200만대 연간 목표 달성률은 57.1%를 기록했다. 다만 NEV 판매는 43만2000대로 61.13% 증가했다. 둥펑자동차와 FAW는 기사 작성 시점까지 그룹 기준 누적 판매량을 공개하지 않았다.
신흥 전기차 업체들의 경쟁 구도는 더욱 뚜렷하게 갈렸다. 리프모터(Leapmotor)는 3분기 누적 인도량 66만6500대로 전년 동기 대비 68.5% 성장하며 신흥 업체 가운데 선두를 지켰다. 50만대를 넘어선 업체도 리프모터가 유일하다. 7~9월 3개월 연속 월간 인도량 10만대를 돌파했으며, 해외 인도량도 15만대를 넘어섰다. 100만대 연간 목표 달성률은 66.7%다.
화웨이 자동차 협력 브랜드 연합체인 훙멍즈싱(HIMA)은 누적 인도량 약 36만5000대로 2위를 기록했다. 그러나 전년 대비 성장률은 5% 미만에 그쳤으며, 100만대 목표 달성률도 약 36.5%로 낮았다. 9월 인도량은 3만7500대로 전년 동기 대비 약 29% 감소했다.
니오는 1~9월 30만300대를 인도해 전년 동기 대비 49.2% 성장했다. 니오·러다오·파이어플라이 등 브랜드별 판매가 실적을 뒷받침했다. 연간 목표를 45만6000~48만9000대로 설정한 만큼 목표 달성률은 61.4~65.9% 수준이다. 지리홀딩스와 충전·배터리 교환 사업 협력도 향후 사업 확장의 변수로 꼽힌다.
리오토는 29만3400대를 인도해 전년 동기 대비 1.2% 감소했다. 연간 목표 48만8000대 기준 달성률은 60.1%다. 주력 L 시리즈의 신차 전환 공백과 순수 전기차 라인업 판매 확대 지연이 실적 부담으로 작용했다. 회사는 신형 모델 출시와 해외 시장 진출을 통해 성장 회복을 추진하고 있다.
지커는 신흥 업체 가운데 가장 높은 목표 달성률을 기록했다. 1~9월 인도량은 28만8400대로 전년 동기 대비 101% 증가했다. 연간 목표 30만 대의 96.1%를 달성해 목표 초과 달성 가능성도 커졌다. 8월과 9월 해외 판매가 각각 1만대를 넘었으며, 진출 국가와 지역도 60곳 이상으로 확대됐다.
샤오미자동차와 샤오펑자동차는 28만대 수준에서 경쟁하고 있다. 샤오미는 28만5500대 이상을 인도해 전년 동기 대비 약 12% 성장했다. 9월 월간 인도량은 처음으로 4만대를 넘어섰다. 연간 목표 55만대 기준 달성률은 약 52%다. 반면에 샤오펑은 28만4400대를 인도해 전년 동기 대비 9.2% 감소했다. 연간 목표 55만~60만대를 기준으로 한 달성률은 47.4~51.7%다.
이 밖에 선란자동차는 25만2200대를 판매해 8.59% 성장했지만 9월 판매는 전년 동기 대비 10.2% 감소했다. 아바타의 9월 인도량도 8183대로 25.8% 줄었다. 란투는 1~9월 11만5500대를 인도해 19.1% 성장했으며, 연간 목표 달성률은 57.7%다. 즈지자동차는 6만대를 판매해 40.1% 성장했지만 판매 규모는 여전히 제한적이다.
전동화와 해외 시장 확대는 중국 자동차 업계의 공통된 대응 전략으로 자리 잡았다. 지리자동차의 NEV 판매 비중은 59.3%로 전통 완성차 업체 가운데 가장 높았으며, 상하이자동차는 44.1%, 창안자동차는 41.6%, 치루이는 38.9%, 장성자동차는 28.5%를 기록했다. 해외 판매 역시 주요 전통 완성차 업체 7곳 모두 증가세를 보였다. 특히 치루이는 전체 판매 70.3%를 해외에서 거둬 가장 높은 비중을 나타냈다.
업계에서는 4분기 중국 자동차 시장의 핵심 변수를 내수 수요 회복과 해외 시장 확대 속도에서 찾고 있다. 연간 목표 달성률이 전반적으로 낮은 가운데 업체별 순위 경쟁도 치열해질 전망이다. 가격 경쟁력과 전동화 기술을 앞세운 신차 출시뿐만 아니라 해외 생산 거점 확보와 현지 판매망 구축이 실적을 좌우할 것으로 예상된다.
※전자신문과 36케이알이 공동 기획한 기사입니다.
김현민 기자 minkim@etnews.com