반대매매 급증하고 매수 대기자금 줄어
외국인 매도물량 받아낼 수급여력 약해
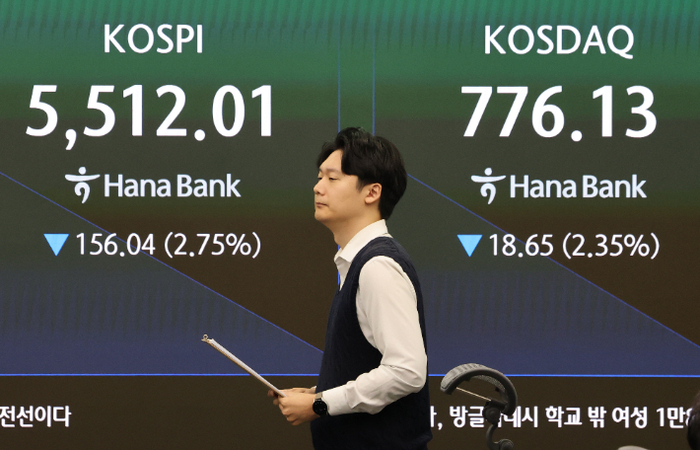
코스피가 급락하자 개인투자자들이 다시 반등에 베팅하고 있다. 주가가 큰 폭으로 떨어진 만큼 곧 되돌림이 나타날 것이라는 기대가 빚을 내 주식을 사는 투자 심리를 떠받치고 있다. 그러나 시장에서는 과거 급락 뒤 급반등했던 경험이 이번에도 반복될지는 불확실하다는 경고가 나온다. 반대매매가 급증하는 가운데 주식 매수 대기자금은 줄고 외국인의 매도 물량을 받아낼 수급 여력도 약해지고 있기 때문이다.
19일 금융투자협회에 따르면 지난 6~15일 위탁매매 미수금 대비 실제 반대매매 금액은 누적 2981억원으로 집계됐다. 지난 14일과 15일에는 각각 893억원, 805억원의 반대매매가 발생했다. 주가 하락으로 담보 가치가 떨어지거나 결제대금을 마련하지 못한 투자자들의 주식이 시장에 강제로 쏟아진 결과다.
반면 빚을 내 주식을 사들인 투자자들의 신용거래융자 잔고는 여전히 32조원대를 유지하고 있다. 지난 15일 기준 잔고는 32조7499억원으로, 이달 1일 33조4808억원에서 2.18% 줄어드는 데 그쳤다. 같은 기간 위탁매매 미수금은 1조3926억원으로 늘었다. 주가가 급락했지만 레버리지 투자 부담이 충분히 해소되지 않았다는 의미다.
시장의 관심은 반대매매 급증이 저점 신호로 이어질지에 쏠린다. 반대매매는 투자자가 버티기 어려운 수준까지 손실을 입었을 때 강제 매도를 유발한다. 매도 물량이 집중적으로 출회되면 주가가 추가로 하락하고, 다시 다른 투자자의 담보 부족과 반대매매를 촉발하는 악순환이 나타날 수 있다. 반대로 강제 청산이 집중된 뒤 매도 압력이 잦아들면 수급이 안정되면서 반등의 계기가 마련될 수 있다.
올해 7월 말의 급반등은 이런 기대를 강화한 사례다. 당시 코스피와 코스닥 시장에서는 이틀 연속 서킷브레이커가 발동됐지만, 7월 31일 코스피는 하루 만에 17% 급등했다. 급락이 매도 물량을 소진시키고 반등으로 이어질 수 있다는 경험이 개인투자자들의 학습 효과로 남았을 가능성이 있다.
하지만 이번 하락을 7월의 재현으로 단정하기는 어렵다. 지수의 낙폭만으로 반등 가능성을 판단할 수 없기 때문이다. 7월에는 급락을 유발한 수급 요인이 완화되면서 빠른 되돌림이 나타났지만, 이번에는 시장을 지탱할 매수 기반 자체가 약해지고 있다는 점이 부담이다.
투자자예탁금은 이달 1일 104조6644억원에서 15일 96조9121억원으로 7.41% 감소했다. 증시가 추가로 하락할 때 저가 매수에 나설 수 있는 대기자금이 줄어든 것이다. 외국인의 순매도가 이어지는 상황에서 개인의 매수 여력까지 약해지면 매도 물량을 흡수할 완충 장치가 부족해질 수 있다. 삼성전자와 SK하이닉스의 자사주 매입 종료도 수급 측면에서 부담 요인으로 꼽힌다.
신용잔고가 여전히 높은 수준이라는 사실도 반등 기대를 경계하게 하는 요인이다. 주가가 하락해도 빚투 물량이 충분히 정리되지 않았다면 추가 하락 때 강제 매도가 다시 늘어날 수 있다. 특히 주가가 반등할 것이라는 기대만으로 레버리지를 유지하는 투자자는 예상과 달리 하락장이 길어질 경우 이자 부담과 강제 청산 위험을 동시에 감수해야 한다.
증권가에서는 반대매매 규모가 정점을 통과하는지, 신용잔고가 실질적으로 감소하는지, 외국인 매도세가 완화되는지를 함께 확인해야 한다고 조언한다. 반대매매가 줄어드는 것만으로 시장 바닥이 확인되는 것은 아니다. 신용잔고 감소 역시 주가 하락에 따른 평가액 감소와 실제 차입금 상환을 구분해 살펴볼 필요가 있다.
결국 이번 급락장에서 중요한 것은 얼마나 많이 떨어졌느냐보다 누가 추가 매도 물량을 받아낼 수 있느냐다. 저가 매수에 나설 현금이 줄어들고 외국인 매도가 이어지는 상황에서는 낙폭이 크다는 이유만으로 V자 반등을 기대하기 어렵다. 7월의 급반등을 재현하려면 강제 매도 압력의 진정뿐 아니라 실제 매수세의 복귀가 확인돼야 한다.
이상목 기자 mrlsm@etnews.com