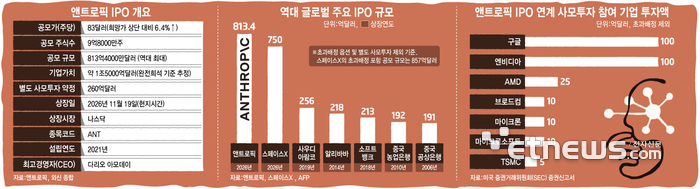
프런티어 인공지능(AI) 모델 개발사 가운데 처음으로 미국 나스닥 상장에 도전하는 앤트로픽이 역대 최대 기업공개(IPO) 기록을 경신하게 됐다. 앤트로픽은 18일(현지시간) 공모가를 희망가격 범위(70~78달러) 상단보다 6.4% 높은 주당 83달러로 확정했다고 밝혔다. 공모 주식 수도 당초 8억2500만주에서 9억8000만주로 늘렸다. 블룸버그에 따르면 앤트로픽 IPO에는 당초 공모 물량의 7배에 육박하는 투자 수요가 몰렸다.
이에 따라 앤트로픽은 기본 공모로만 813억 달러를 조달한다. 초과배정 옵션을 제외한 공모 규모는 지난 6월 스페이스X가 세운 종전 최대 기록인 750억달러를 넘어서는 것이다. 시장 예상을 뛰어넘는 공모가와 공모 규모는 AI 산업 수익성에 대한 의구심이 커지는 상황에서도 투자자들의 기대가 여전하다는 것을 보여준다. 앤트로픽 상장이 AI 거품론을 잠재울 계기가 될지, AI 산업의 수익성과 기업가치를 둘러싼 논쟁에 불을 지필지 주목된다.
◇엔비디아 호실적·앤트로픽 공모 흥행…AI 성장 기대감 여전
앤트로픽의 IPO 흥행은 최근 AI 관련 기술주가 흔들리고 AI 투자 수익성을 둘러싼 논란이 커진 상황에서 거둔 성과다. 그동안 엔비디아 등 반도체 기업과 글로벌 빅테크 실적이 AI 산업 성장성을 가늠하는 척도였다면 앤트로픽 상장으로 앞으로는 AI 모델 개발기업의 실적과 기업가치도 평가 지표가 될 수 있다.
정보기술(IT) 전문매체 테크크런치는 “높은 공모가는 엔비디아 CEO 젠슨 황의 사임으로 업계 신뢰도가 흔들렸음에도 AI 붐의 중심에 있는 기업 중 하나인 앤트로픽에 대한 투자자들의 높은 관심을 보여주는 신호”라고 평가했다.
AI 거품론을 불식시킬 가장 강력한 요인은 급증하는 AI 서비스 수요다. 미국 벤처캐피털(VC) 멘로벤처스가 이달 발표한 '2026 기업용 AI 현황' 보고서에 따르면 올해 기업용 AI 도입 관련 지출 규모는 1770억달러로 추산됐다. 지난해 330억달러 대비 5.4배 증가한 수치다. AI 에이전트가 기업의 업무 수행 방식을 바꾸면서 시장 성장을 견인한 것으로 분석됐다.
앤트로픽 실적도 이 같은 흐름을 보여준다. 앤트로픽의 올해 1~9월 매출은 332억4200만달러로 전년 동기 대비 13배 이상 증가했다. 앤트로픽 증권신고서에 따르면 10만달러 이상 고객은 지난해 9월 950곳을 넘어선 데 이어 올해 9월 1만1900곳 이상으로 늘었다. 100만달러 이상 매출 고객도 1900곳 이상이며 1000만달러 이상인 고객은 약 250곳이다. AI를 실제 업무에 적용하고 비용을 지불하는 기업이 늘고 있다는 의미다.
◇천문학적 투자 부담…실질적인 수익성 검증 필요
앤트로픽 분기 매출은 지난해 1분기 3억7600만달러에서 올해 3분기 169억5600만달러로 45배 이상 증가했다. 같은 기간 컴퓨팅·인프라 비용은 10배가량 늘었다. 매출 대비 컴퓨팅·인프라 비용 비중은 지난해 1분기 251%에서 올해 2분기 48%까지 떨어졌다. 올해 3분기에는 58%로 다시 높아졌지만 지난해와 비교하면 비용 효율이 크게 개선됐다.
핵심은 이 같은 성장세와 비용 효율을 지속할 수 있느냐다. AI 모델 기업은 경쟁 우위를 유지하기 위해 지속적으로 새로운 모델을 개발해야 한다. 모델 성능이 상향 평준화되고 가격 경쟁이 심화하면 매출 확대에도 불구하고 수익성 확보가 어려워질 수 있다.
컬럼비아대 경영대학원은 AI 기업의 수익성을 평가할 때 새로운 모델을 개발하는 비용까지 고려해야 한다고 지적했다. 시바람 라즈고팔 교수는 “고객 서비스 비용만 반영한 매출총이익률(85%)은 새 모델 개발 비용을 빠뜨린 수치”라며 “모델 학습과 무료 이용자 서비스를 포함한 전체 컴퓨팅 비용을 반영하면 이익률은 45%로, 연구개발비 전체를 반영하면 26%로 떨어진다”고 분석했다.
카운터포인트리서치는 최근 보고서에서 “엔트로픽의 올해 1~9월 영업손실은 12억6000만 달러에 달했고 장기 컴퓨팅 및 인프라 관련 계약상 확약 규모는 8950억 달러에 이른다”면서 “핵심 과제는 급격한 매출 성장에 맞춰 현금 창출 능력과 AI 추론 효율성을 개선하고 막대한 인프라 투자 부담을 감당할 수 있는 수익 구조를 확보하는 것”이라고 짚었다.
◇공모 흥행에도 엇갈리는 전망…성장 기대와 고평가 우려
앤트로픽의 공모 흥행에도 시장의 전망은 엇갈린다. AI 시장의 폭발적인 성장과 별개로 시장에서 현재 AI 기업들의 기업가치와 투자 규모가 적정한지에 대한 의문도 여전하다.
인베스팅닷컴에 따르면 아르준 바티아 윌리엄블레어 애널리스트는 고객들에게 보낸 투자 메모에서 경쟁 심화와 개방형 가중치(오픈웨이트) 모델 확산, AI 모델 가격 하락에 대한 우려에도 불구하고 투자자 대다수가 앤트로픽의 경쟁력을 낙관적으로 평가했다고 밝혔다.
하장권 한화투자증권 선임연구위원은 “닷컴버블 당시 미국 증시의 순이익률은 7%였지만 지금은 17%에 달한다”며 “기업 수익성이 크게 개선됐음에도 주가수익비율(PER)은 당시 25배에서 현재 18배 미만으로 낮아졌고 미국 반도체 업종의 PER도 코로나19 사태로 증시가 급락했던 2020년 3월보다 낮은 수준이라는 점에서 거품으로 보기는 어렵다”고 분석했다.
반면 벤 프레스턴 오르비스 글로벌 주식전략 펀드 운용역은 로이터에 앤트로픽 IPO에 참여하지 않겠다는 입장을 밝히며 “1조5000억달러는 아직 검증되지 않은 기업에 지불하기에는 너무 비싼 가격”이라고 지적했다. 애스워드 다모다란 뉴욕대 경영대학원 교수는 블로그 글에서 데이터센터 구축 비용 상승과 규제 강화 가능성 등을 반영해 앤트로픽의 적정 주가를 공모가보다 낮은 76.98달러로 추산했다.
◇공모 흥행은 첫 관문…상장 후 주가·첫 분기 실적 촉각
시장의 관심은 나스닥 거래 개시 이후 주가 향방과 상장 후 처음 공개할 분기 실적으로 옮겨갈 전망이다. 상장 이후에도 주가가 좋은 흐름을 이어간다면 AI 산업의 성장 가능성에 대한 투자자 신뢰를 재확인하는 계기가 될 수 있다. 반면 주가가 공모가를 밑돌거나 변동성을 보인다면 AI 기업 가치평가 적정성을 둘러싼 논란이 재점화될 수 있다.
앤트로픽에 대한 시장의 평가는 향후 오픈AI 등 글로벌 AI 기업의 상장과 투자유치는 물론 반도체·클라우드·데이터센터 등 AI 생태계 전반의 투자 흐름에도 영향을 미칠 것으로 전망된다.
테크크런치는 “첫 거래일의 상승세는 최근 AI 관련 주식의 변동성에도 불구하고 투자자들이 AI 도입에 대해 여전히 낙관적이라는 신호가 될 것”이라며 “이 회사의 실적은 앤트로픽의 주요 경쟁사인 오픈AI를 포함한 민간 AI 기업들의 기대치를 높일 것으로 예상된다”고 분석했다.
AI 개발 속도조절 필요성을 강조해 온 앤트로픽이 상장 이후에도 주주 이익과 인류의 안전이라는 두 가지 목표를 조화시킬 수 있을지도 주요 관전포인트가 될 전망이다. 앤트로픽은 미국 증권거래위원회(SEC)에 제출한 증권신고서에서 AI 모델의 능력이 향상될수록 안전성 확보를 위한 조치가 더욱 빈번해지고 비용 부담도 커질 수 있다고 밝혔다.
정현정 기자 iam@etnews.com, 조벼리 기자 starry@etnews.com