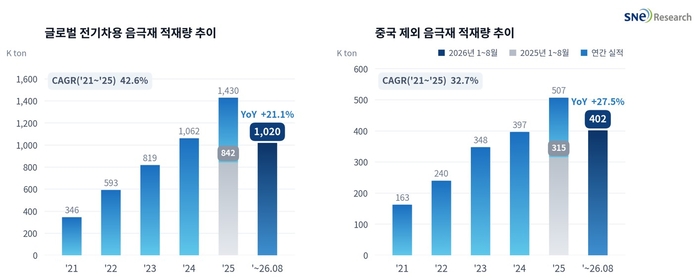
올해 1~8월 글로벌 전기차용 배터리 음극재 적재량이 101만9800톤으로 전년 동기 84만2400톤보다 21.1% 증가했다고 SNE리서치가 13일 발표했다. 1~8월 누적 기준 처음으로 100만톤을 넘어섰다.
중국을 제외한 시장은 같은 기간 31만5000톤에서 40만2000톤으로 27.5% 늘어 전체 시장 평균을 웃돌았다.
업체별로는 중국 BTR이 20만8400톤으로 전년 동기보다 22.0% 증가하며 1위를 차지했다. 점유율은 20.4%였다. 산산(ShanShan)은 19만9700톤으로 7.8% 증가했지만 점유율은 22.0%에서 19.6%로 낮아졌다.
상위권에서는 샹타이(Shangtai)가 11만9300톤으로 27.6%, 카이진(Kaijin)이 11만7000톤으로 33.0% 증가했다. 신줌(Shinzoom)은 9만300톤으로 51.1% 늘어 상위 10개 업체 가운데 가장 높은 증가율을 기록했다. 지천(Zichen)도 29.2% 증가한 6만9700톤을 기록했다.
반면 일본 히타치케미칼은 1만5900톤으로 1.3% 감소했고 포스코는 1만4300톤으로 2.0% 줄었다. 포스코의 글로벌 점유율도 1.7%에서 1.4%로 낮아졌다.
국적별 중국 의존도는 더 높아졌다. 올해 2분기 중국 기업의 글로벌 음극재 점유율은 96.0%로 1분기 95.0%보다 1.0%포인트 상승했다. 전년 동기와 비교해서도 0.6%포인트 올랐다. 같은 기간 한국 기업 점유율은 2.1%에서 1.7%, 일본 기업은 2.5%에서 2.3%로 각각 하락했다. 비중국 시장 수요가 빠르게 늘고 있지만 공급망 다변화 속도는 더딘 것으로 분석된다.
중국을 제외한 음극재 시장은 유럽과 중국 외 아시아 지역의 배터리 생산 확대가 성장을 이끌었다. 북미 전기차용 배터리 사용량은 23.7% 감소해 비중국 시장 성장 폭을 일부 제한했다.
비중국 공급망 구축 움직임도 이어지고 있다. 미국에서는 올해 1월부터 천연흑연에 무역법 301조에 따른 25% 관세가 적용되고 있다. 신규 음극재 생산설비 대부분이 2027년 이후 양산을 목표로 하고 있어 단기간에 중국 중심의 공급 구조가 크게 바뀌기는 어려울 것으로 전망된다.
SNE리서치는 향후 음극재 시장 경쟁력을 가를 핵심 요소로 원산지 요건을 충족할 수 있는 상업 생산능력과 안정적인 원료 조달, 실리콘 음극재 등 차세대 기술력을 꼽았다. 2027년 2월 시행되는 유럽 배터리 여권 의무화에 따라 소재 단계의 이력 관리 요구가 강화되는 점도 현지 생산 거점의 중요성을 높일 것으로 전망했다.
김명희 기자 noprint@etnews.com