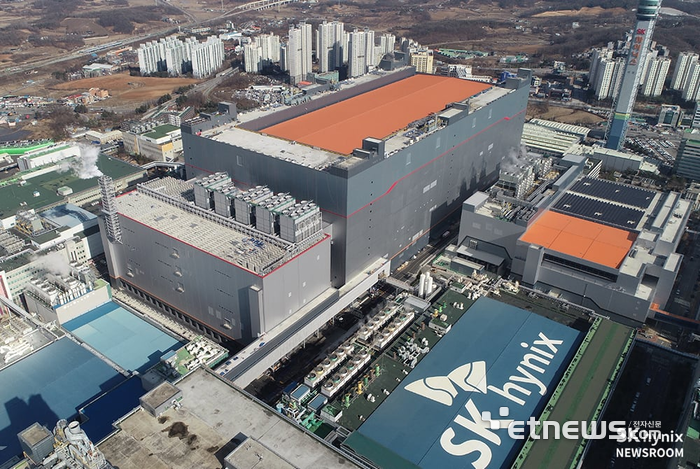
SK하이닉스가 사상 최대 분기 실적과 100조원 규모의 주주환원책을 발표하면서 주가 반등 기대감이 커지고 있다. 지난 6월 고점 이후 반도체 업황의 정점(피크아웃) 우려와 인공지능(AI) 투자 둔화 논란으로 주가가 60% 가까이 급락했지만, 최근 저점을 찍고 반등하는 모습이다. 증권가에서는 메모리 공급 부족이 내년까지 이어질 가능성이 높은 데다 장기공급계약 확대와 대규모 자사주 소각이 맞물리면서 주가 재평가가 본격화될 수 있다는 전망이 나온다.
28일 SK하이닉스 주가는 이날 오전 141만4000원으로 전 거래일 대비 5.44% 상승했다. 지난 6월 25일 장중 298만7000원까지 올랐던 주가는 이달 23일 장중 117만1000원까지 내려가며 약 60.8% 급락했다. 이후 저점 대비 20% 넘게 반등하며 낙폭을 일부 만회한 상태다.
SK하이닉스는 올해 상반기 AI 반도체 수요 급증과 메모리 가격 상승에 힘입어 가파른 상승세를 이어갔지만 하반기 들어 투자심리가 급격히 악화됐다. 글로벌 빅테크 기업들의 대규모 AI 투자에 대한 수익성 의구심이 커진 데다 향후 반도체 공급 확대에 따른 업황 둔화 가능성이 제기된 영향이다. 여기에 손자회사 솔리다임의 미국 증시 상장 검토까지 알려지면서 중복상장에 따른 주주가치 훼손 우려가 주가 하락을 부추겼다.
실제 종가 기준으로도 지난 6월 22일 291만9000원이던 주가는 이달 20일 122만3000원까지 약 58% 떨어졌다. 주가 급락으로 코스피 전체 시가총액에서 SK하이닉스가 차지하는 비중도 지난 20일 19.49%까지 축소됐다. 지난 23일 솔리다임 상장 검토 중단 발표 이후 투자심리가 일부 회복됐지만 주가는 여전히 고점에 크게 못 미치는 수준이다.
반등의 계기는 예상치를 뛰어넘은 실적과 주주환원 확대다. SK하이닉스가 이날 발표한 3분기 영업이익은 83조3338억원으로 시장 전망치 약 76조원을 크게 웃돌았다. 회사는 기존 40조원 규모의 자사주 매입에 이어 60조원 규모의 추가 주주환원 방안을 발표했다. 올해 전체 주주환원 규모는 현금배당 30조원 이상, 자사주 매입·소각 60조원 이상을 포함해 약 100조원에 이를 전망이다.
증권가에서는 대규모 주주환원책이 주가 하방을 지지하는 동시에 저평가 해소의 계기가 될 것으로 보고 있다. 특히 실적 개선으로 확보한 현금을 주주에게 환원하고, 자사주 소각으로 주당 가치를 높이는 전략이 투자심리 회복에 긍정적으로 작용할 것이라는 분석이다.
김선우 메리츠증권 연구원은 SK하이닉스가 벌어들이는 현금이 크게 늘어난 만큼, 여유 자금을 배당이나 자사주 매입 등 주주환원에 우선 활용할 필요가 있다고 강조했다. 메리츠증권은 SK하이닉스의 목표주가를 기존 310만원에서 320만원으로 상향했다. 김 연구원은 AI 투자 확대에 따른 메모리 수요가 지속되고 내년까지 공급 부족이 이어질 것으로 예상하면서, 과거 반도체 업황에서 나타났던 급격한 주가 조정 이후 탄력적인 회복 가능성에 주목했다.
다른 증권사들도 현재 주가보다 크게 높은 목표주가를 유지하고 있다. 한화투자증권은 투자의견 '매수'와 목표주가 315만원을 유지했다. 특히 내년 영업이익 전망치를 기존 415조원에서 445조원으로 7.2% 상향 조정하며 실적 성장세가 이어질 것으로 내다봤다.
향후 주가를 결정할 핵심 요인이 메모리 가격 상승 속도에서 이익의 지속 가능성으로 이동하고 있다는 분석도 나온다. 손인준 유진투자증권 연구원은 내년 HBM 가격 협상이 공급업체에 유리한 환경에서 진행되고 있으며, 범용 D램의 높은 수익성이 HBM 가격 협상에도 영향을 미치고 있다고 전했다. 메모리 가격 상승률이 둔화하더라도 2027년 영업이익률이 80% 수준을 유지할 수 있다는 전망이다.
송혜영 기자 hybrid@etnews.com