


“혁신을 하면서도 금융의 신뢰를 어떻게 유지할 것인가가 금융 AI의 주요 과제가 될 것입니다.”
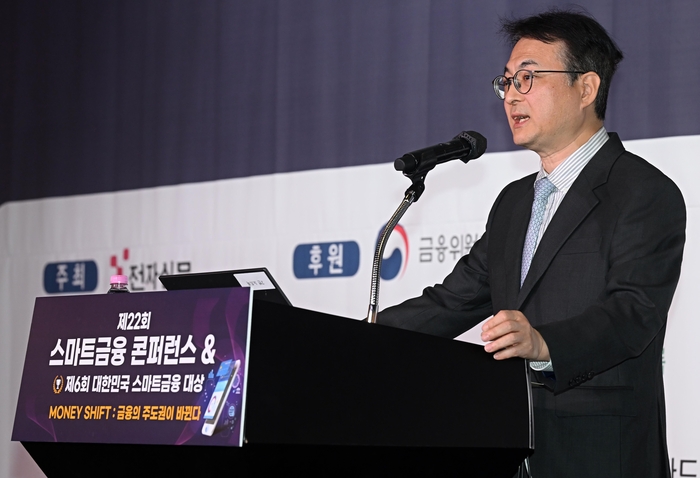
송민규 한국금융연구원 부원장은 12일 서울 여의도 FKI타워에서 열린 '제22회 스마트금융컨퍼런스'에서 금융권 인공지능(AI) 도입 과제로 소비자 신뢰 확보를 제시했다. 업무 효율을 높이면서 잘못된 상품 추천과 정보 유출을 막고 사고 책임을 명확히 해야 한다는 설명이다.
'AI와 금융: 효율성, 신뢰 그리고 책임'을 주제로 발표한 송 부원장은 금융 AI가 상담과 반복업무 처리를 넘어 스스로 판단하고 업무를 수행하는 에이전트로 진화하고 있다고 진단했다. 개인별 맞춤 서비스를 제공할 기회와 함께 소비자보호 과제도 커진다는 의미다.
첫 쟁점으로 금융회사와 소비자 간 이해상충을 꼽았다. 수수료와 영업실적을 높이도록 설계한 AI는 소비자에게 적합한 상품을 권유해야 한다는 원칙과 충돌할 수 있다. 개발 초기부터 AI의 목표에 소비자보호가 반영됐는지 점검해야 한다는 지적이다.
AI 판단을 설명하는 것도 과제다. 대출을 거절하거나 가산금리를 정했다면 소비자가 이해할 수 있는 이유를 제시해야 한다. 책임 소재도 짚었다. 금융사와 AI 개발사, 외부 클라우드 사업자가 함께 서비스를 제공하는 만큼 사고 발생 시 책임을 미루는 공백이 생길 수 있다. 임직원이 승인받지 않은 외부 AI를 사용해 고객정보를 유출하는 위험도 관리해야 한다.
해법으로는 AI 기획부터 개발·검증·운영·폐기까지 단계별 책임과 통제 절차를 마련할 것을 제안했다. 담당 임원을 지정하고 개발팀과 독립된 조직이 검증을 실시해야 한다는 설명이다.
소비자보호 조직 권한 강화도 주문했다. 차별 우려나 취약계층 이용 어려움이 발견되면 출시 보류와 추가 검증을 요구하고, 운영 중 불완전판매나 사기 징후가 확인되면 AI 모형 긴급정지를 요청할 수 있어야 한다고 봤다.
송 부원장은 이러한 절차를 하나의 AI 관리 프로그램으로 통합하고 피해구제·이의제기 체계까지 마련할 것을 제안했다. 그는 “금융소비자 관점에서 개발자, 준법 편의주의, 영업 성과주의를 극복할 필요가 있다”며 “은행권 공동 표준을 수립하고, 원칙 중심 감독을 위한 정책 소통 창구를 마련해야 한다”고 강조했다.