NH투자증권이 내년 코스피 목표치를 9200포인트로 제시했다. 인공지능(AI) 투자 확대와 국내 기업의 지배구조 개선이 증시 상승을 이끌 것으로 전망했다. 상반기에는 기업 실적과 저평가 매력이 부각되며 강세를 보이겠지만, 하반기에는 글로벌 재정 불안과 정치적 불확실성으로 상승세가 둔화할 것으로 예상했다.
NH투자증권은 16일 '2027년 주식시장 전망과 투자전략' 보고서를 내고 내년 코스피 목표치를 9200포인트로 제시했다. 연간 흐름은 '상고하저'로 전망했다.
상반기에는 미국 연방준비제도(Fed·연준)의 긴축 우려 완화와 국제유가·장기금리 안정이 증시에 긍정적으로 작용할 것으로 분석했다. 상법 개정에 따른 배당 확대와 기업가치 재평가 기대도 외국인 자금 유입을 촉진할 것으로 내다봤다.
반면 하반기에는 미국의 부채한도 및 재정적자 협상, 프랑스의 정치적 불확실성 등이 투자심리에 부담으로 작용할 것으로 전망했다. 글로벌 자금조달 비용이 다시 상승하면서 기업별 수익성에 따른 주가 차별화가 심해질 수 있다는 분석이다.
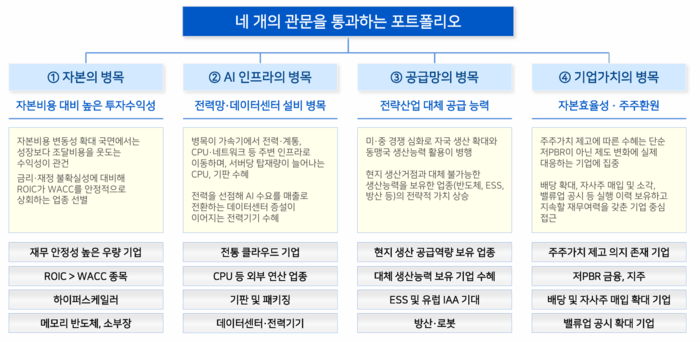
NH투자증권은 내년 주식시장의 핵심 변수로 자본, AI 인프라, 공급망, 기업가치 등 네 가지 분야의 '병목 현상'을 꼽았다. 자금과 전력, 생산능력 등 필수 자원이 부족해지면서 이를 확보한 기업에 투자 기회가 집중될 것이라는 설명이다.
AI 산업의 병목 현상이 올해 메모리 반도체에서 내년에는 전력과 전력망으로 이동할 것으로 예상했다. 2028년에는 전력 공급이 약 15.6GW 부족해지고, 발전소 착공 계획만 고려하면 전력 부족이 2030년 이후까지 이어질 수 있다고 분석했다.
데이터센터와 전력기기, 반도체 기판·패키징 관련 기업이 수혜를 볼 것으로 전망했다. AI 연산 수요는 계속 증가하지만 전력 공급이 이를 따라가지 못하면서 관련 인프라를 확보한 기업의 경쟁력이 높아질 수 있다는 설명이다.
미국과 중국의 전략 경쟁에 따른 공급망 재편도 국내 기업에 기회가 될 것으로 내다봤다. 미국의 대중국 기술 규제가 강화될 가능성이 높은 만큼 반도체와 2차전지, 방산, 로봇 등 전략산업에서 생산능력과 해외 거점을 확보한 한국 기업의 가치가 높아질 수 있다는 전망이다.
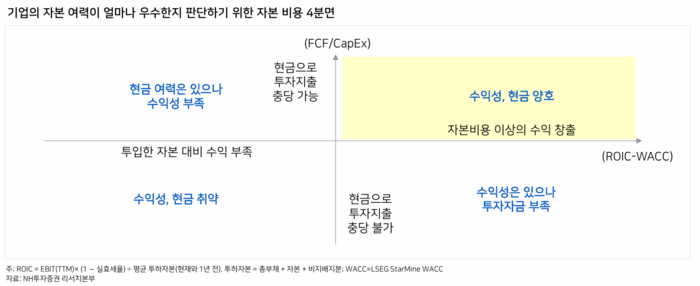
국내 증시의 저평가 해소도 주요 상승 요인으로 제시했다. NH투자증권은 올해 코스피 상승을 반도체 업종이 주도했지만 반도체를 제외한 기업들의 주가순자산비율(PBR)은 여전히 1배에 미치지 못한다고 분석했다.
투자 유망 분야로는 반도체와 소재·부품·장비, 데이터센터, 전력기기, 에너지저장장치(ESS), 방산, 로봇 등을 꼽았다. 기업가치 제고와 관련해서는 배당 확대와 자사주 소각을 추진하는 기업을 선별할 필요가 있다고 조언했다.
관심 종목으로는 삼성전자와 SK하이닉스를 비롯해 HD현대일렉트릭, SK텔레콤, 하나마이크론, 삼성SDI, 한화에어로스페이스, 로보티즈, 우리금융지주, SK 등을 제시했다.
한국 경제는 내년 국내총생산(GDP) 성장률이 3.0%를 기록하며 2년 연속 3%대 성장을 이어갈 것으로 예상했다. 반도체 가격 상승률 둔화로 수출 증가세는 약해지겠지만 연간 수출액은 2년 연속 1조달러를 웃돌 것으로 내다봤다.
원·달러 환율은 상반기 반도체 수출 호조와 달러 공급 확대에 힘입어 하락할 가능성이 있지만, 하반기에는 수출 증가율 둔화와 달러 강세 영향으로 다시 상승할 수 있다고 전망했다.
김병연 NH투자증권 투자전략총괄 이사는 “2027년에도 큰 바다는 우상향이나, 자본·AI 인프라·공급망·기업가치라는 네 개의 관문이 뱃길을 좁힐 것”이라며 “상반기는 순풍, 하반기는 너울에 대비해야 한다”고 전했다.
송혜영 기자 hybrid@etnews.com