매출과 이익 대신 기술력과 성장 가능성을 평가하는 기술특례상장이 코스닥의 주요 상장 통로로 자리 잡았다. 다만 다수 기업의 장기 투자성과는 시장수익률을 밑돌아 상장 이후 기술가치를 평가할 정보와 연구개발을 이어갈 자금 공급을 보완해야 한다는 분석이 나왔다.
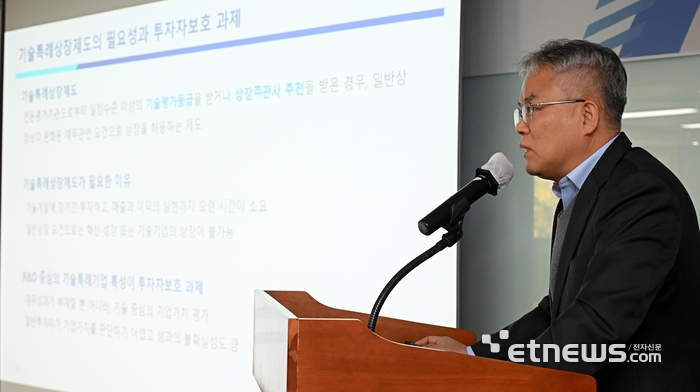
이석훈 자본시장연구원 선임연구위원은 28일 서울 여의도에서 열린 '2026 스케일업팁스 정책포럼'에서 기술특례상장 기업의 성과를 분석하고 이 같은 과제를 제시했다.
최근 5년간 코스닥에 상장한 기업 10곳 중 4곳은 기술특례로 증시에 입성했다. 2021~2025년 연평균 32곳으로, 직전 5년인 2016~2020년의 16곳보다 두 배 늘었다. 전체 상장에서 차지하는 비중도 23%에서 40%로 높아졌다.
기술특례상장은 기술평가나 상장주관사 추천을 바탕으로 일반상장보다 완화된 재무 요건을 적용하는 제도다. 올해 8월 말 기준 코스닥 시가총액 상위 10곳 중 5곳이 기술특례상장을 거친 기업이었다.
다만 성장기업 발굴 성과만큼 투자 위험도 컸다. 특례상장 기업의 상장 후 5년 보유기간 초과수익률은 평균 8.4%P로 일반상장 기업(-5.4%P)을 웃돌았다. 그러나 중위값은 -54%P로 일반상장(-38%P)보다 낮았다. 특례상장 기업의 75% 가량이 시장수익률을 밑돌아 일부 기업의 높은 수익률이 전체 평균을 끌어올렸다.
특히 기술특례기업의 재무 성과는 일반상장 기업과 유사했지만, 5년차부터는 성과 개선이 두드러졌다. 매출액 미달에 따른 관리종목 지정 유예기간이 5년인 점을 고려하면, 재무요건 적용이 시작될 무렵 성과가 개선되는 흐름을 보인 것이다.
안정적인 성장을 위해서는 상장 후 기업 특성을 반영한 평가 기반이 필요하다는 진단이다. 이 연구위원은 “기술 진척과 위험을 시장과 원활히 소통하지 않으면 기업에 대한 불안감이 커질 수밖에 없다”고 지적했다. 애널리스트의 지속적인 분석과 함께 기술개발 성과와 한계, 일정 변경 등을 이해하기 쉽게 공시해야 한다고 설명했다.
연구개발(R&D)을 이어갈 장기·후속 자금도 과제로 꼽았다. 기술 전문 운용역과 장기성과 기반 펀드를 육성하고 상장 전후 연속투자를 확대해야 한다는 것이다. 유상증자 절차도 간소화하되 기존 주주 보호와 합리적인 가격 결정 기반을 확보해야 한다고 제안했다.
이 연구위원은 “상장 이후 시장 평가와 시장 규율, 자금조달이 개선되면 진입·퇴출 요건을 둘러싼 논쟁도 완화될 수 있다”며 “시장 규율은 현재 기업에 부담이 될 수 있지만 향후 새로운 기술특례 기업이 들어올 수 있는 통로를 넓히는 방향으로 작용할 것”이라고 말했다.
김성윤 기자 syk@etnews.com