중국 내 자국산 반도체 장비 비중이 공장(팹) 설치 장비 3대 중 1꼴로 급속히 증가한 것으로 나타났다. 미국의 수출 제재로 국산화가 빨라진 데다 최근 글로벌 장비 품귀까지 겹치며 자국산 장비를 찾는 중국 기업이 늘고 있다는 분석이다.
14일 중국 반도체 분석업체 집미망(이지웨이)에 따르면 중국산 반도체 장비 점유율은 판매 기준 약 23%, 설치 기준은 35%로 집계됐다.
판매 기준은 중국 기업이 그해 새로 산 장비 금액에서 자국산이 차지하는 비중이다. 팹에 이미 들어간 장비는 설치 기준으로 집계한다. 구매 비용은 아직 해외 장비에 많이 투입되지만, 중국 팹에 깔린 장비로 보면 3대 중 1대꼴이 자국산이라는 의미다.
해당 수치는 2025년 데이터를 취합한 것으로 올해 상반기 기준으로는 자국산 장비 비율이 더 증가했을 것으로 추정된다.
극자외선(EUV) 노광 등 고가 장비는 미국의 중국 수출 규제 영향을 받음에도 진입 장벽이 높아서인지 여전히 자국산 비중이 낮다. 하지만 식각·증착·주변 공정 장비의 비중은 지속 증가하는 것으로 조사됐다. 장비 국산화를 통해 개발 난도가 낮은 장비부터 팹을 채워가는 것으로 풀이된다.
중국 장비의 설치 기준 점유율 35%는 전년 25% 대비 10%포인트(P) 늘어난 수치다. 한국의 경우 설치 기준 국산 장비 점유율은 20% 안팎을 유지하고 있는데 이를 한참 추월한 것이다.
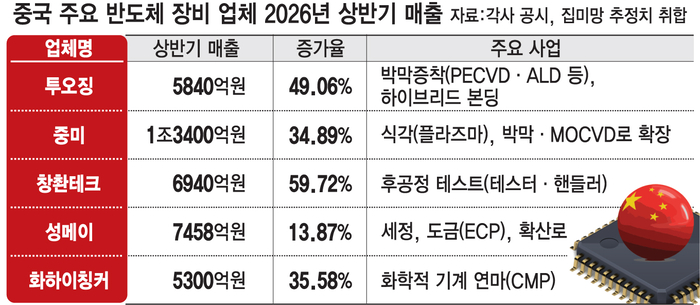
내수 공급이 늘면서 중국 주요 8개 반도체 장비 기업의 올해 상반기 매출은 전년 대비 대부분 두 자릿수(13.8~69%) 이상 성장했다. 특히 식각·증착·세정 기업은 실질적인 숫자 성장이 가시화됐다.
중국의 자국산 반도체 장비 확대는 글로벌 장비의 납기 증가도 영향을 미쳤다. 세계 5대 장비사(어플라이드머티어리얼즈, ASML, 램리서치, 도쿄일렉트론, KLA)의 주요 장비 납기는 최근 기존 대비 1.5~2배로 늘었다. 식각·박막증착은 6개월에서 12개월로, 고급 패키징·테스트는 18개월 이상으로 길어졌다. 수입 고주파(RF) 전원은 최대 24개월까지 걸린다. 게다가 주요 글로벌 장비업체의 선단 물량이 대만 TSMC, 삼성전자, SK하이닉스에 먼저 배정되면서 장비를 구하기 더 어려워졌다.
중국 기업 납기는 상대적으로 짧다. 중미공사 식각 장비는 약 9개월, 투오징 CVD 장비는 10개월 수준이다. 온습도 제어, 웨이퍼 이송 모듈(EFEM) 같은 주변 장치에서도 자국산 채택이 늘어나는 추세다. 중미·투오징·나우라·성메이 등 주요 기업은 중국 내수 수주를 늘리고 있으며, 중미는 성숙 공정에 더해 선단 식각으로 제품군을 확대하고 있다.
중국이 자국 장비로 내수를 채우면서, 중국향 수출 의존도가 높은 국내 중견 장비사의 신규 수주가 줄고 있다는 분석이 나온다.
중국향 수출 비중이 높은 주성엔지니어링 경우 2024년 매출 4094억원 가운데 약 85%(3464억 원)를 중국에서 올렸다. 그러나 2025년 매출은 3107억원으로 24% 줄었고, 수주잔고는 2022년 말 3036억원에서 2025년 말 978억원까지 축소됐다. 넥스틴도 2024년 중국 비중이 85%대였는데, 2025년 매출이 1137억원에서 670억원으로 41% 줄고 영업손실 전환했다. 업계는 중국 팹의 자국산 우선 구매가 한국 장비사의 판로를 좁히고 있다고 봤다.
업계 관계자는 “중국 팹이 글로벌 장비를 기다리지 않고 자국산을 고를 수 있게 되면서, 한국 중견 장비사의 중국 사업에 부정적 영향을 주고 있다”며 “성숙 식각·증착에서 납기와 가격으로 승부하기보다 선단 공정과 HBM, 검사장비, 진공·계측 등 병목 모듈로 무게를 옮기고 비중국 양산 라인 진입을 늘려야 한다”고 말했다.
이형두 기자 dudu@etnews.com