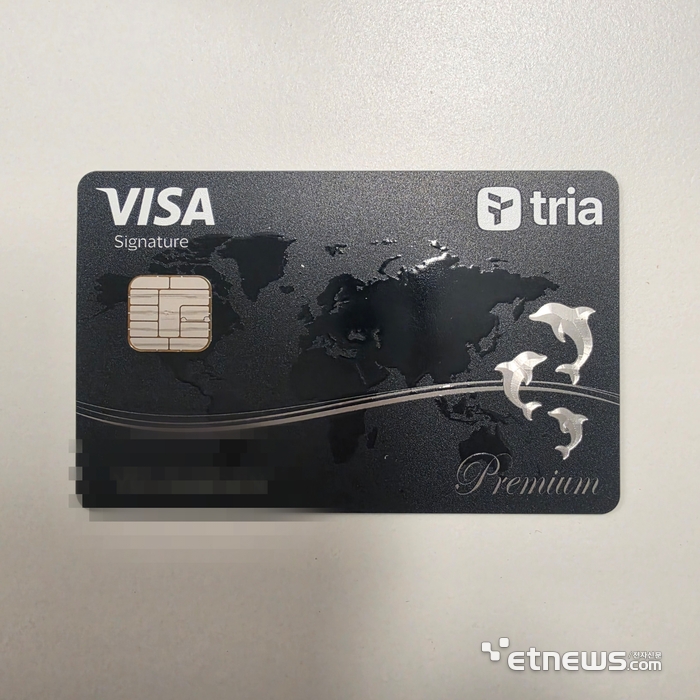
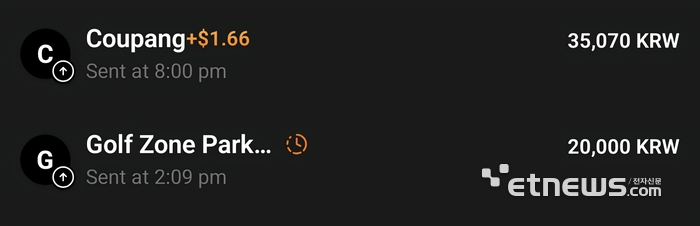
#. 가상자산 투자자 A씨는 해외에서 보유한 테더(USDT)를 크립토카드 '트리아(Tria)'에 충전해 쿠팡과 GS25, 골프존파크 등 국내 가맹점에서 사용하고 있다. 국내 거래소에서 USDT를 원화로 매도하거나 은행계좌로 출금하는 과정 없이 해외에서 발급된 비자(Visa) 카드로 바로 결제하는 방식이다. 카드 등급에 따라 결제액의 최대 6%를 USDT·USDC 등 스테이블코인으로 돌려받을 수 있다.
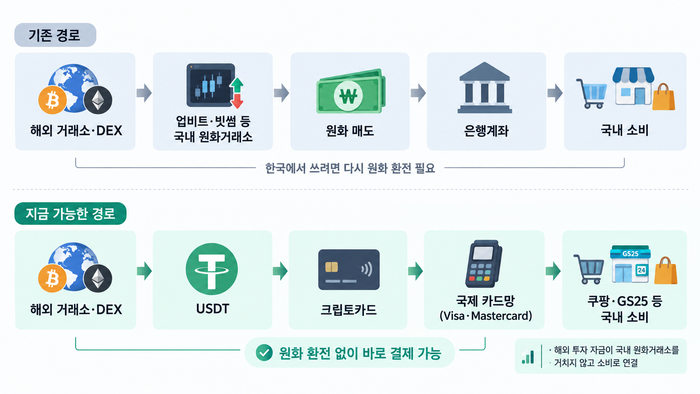
해외로 빠져나간 가상자산을 다시 국내로 들여와 원화로 바꿀 필요가 줄어들고 있다. 해외 거래소나 탈중앙화거래소(DEX)에서 운용한 자산을 USDT 등 스테이블코인으로 바꾼 뒤 크립토카드에 넣으면 업비트·빗썸에서 다시 원화로 환전하지 않고도 국내 가맹점에서 바로 쓸 수 있기 때문이다.
페이먼트스캔(Paymentscan)에 따르면 지난 8월 글로벌 크립토카드 결제액은 11억1600만달러(한화 1조 5240억원)로 집계됐다. 7월 10억3800만달러에 이어 두 달 연속 10억달러를 넘어섰다. 8월 한 달 결제 건수만 1103만건에 달했다. 2023년 3월 이후 누적 결제액은 116억달러를 넘어섰다. 페이먼트스캔은 현재 25개 이상의 크립토카드 프로그램을 추적하고 있다.
국내에서도 크립토카드 사용이 늘고 있다. 타이거리서치에 따르면 지난 7월 말 기준 리닷페이, 카스트(KAST), 이더파이, 트리아, 플라즈마 등 주요 해외 크립토카드 앱의 국내 누적 다운로드는 약 3만8000건으로 추정됐다.
해외로 이동한 가상자산은 더 이상 투자에만 머물지 않는다. 국내 투자자로 추정되는 자금은 개인지갑을 거쳐 하이퍼리퀴드 등 DEX와 폴리마켓 같은 온체인 서비스로 이동한 뒤 크립토카드 결제로도 이어지고 있다. 해외에서 투자와 거래를 마친 자금이 다시 국내 거래소로 돌아오는 대신 곧바로 생활비로 쓰일 수 있는 구조가 만들어진 셈이다.
이 같은 변화는 국내 원화거래소의 역할에도 영향을 줄 수 있다. 국내 거래소는 원화를 USDT 등 가상자산으로 바꾸는 '온램프(on-ramp)' 역할은 여전히 크다. 반면 해외로 이동한 가상자산을 다시 국내로 가져와 원화로 환전하는 '오프램프(off-ramp)' 기능은 더 이상 원화거래소만의 영역이 아니게 됐다. 해외 크립토카드가 새로운 오프램프로 떠오르고 비자·마스터카드 등 국제 카드망이 이를 국내 소비와 직접 연결하기 시작했기 때문이다.
과거 해외 거래소나 DEX에서 투자한 가상자산을 국내에서 쓰려면 '해외 거래소→업비트·빗썸 등 원화거래소→원화 매도→은행계좌→소비' 과정을 거쳐야 했다. 이제는 '해외 거래소·DEX→USDT→크립토카드→비자·마스터→국내 소비'라는 별도의 길이 생겼다. 가맹점이 직접 USDT를 받는 것은 아니지만 이용자 입장에서는 가상자산을 원화거래소에서 환전하지 않고 실생활에서 바로 사용할 수 있다.
국내 거래소도 이 같은 실사용 확대에 대응해 사업 영역을 넓히고 있다. 업비트 운영사 두나무는 지난달 비자와 전략적 파트너십을 맺고 스테이블코인 기반 결제와 글로벌 송금, 정산 분야의 신규 서비스를 공동 발굴하기로 했다.
정부는 가상자산의 해외 이전에 대한 추적과 자금세탁방지 규제를 강화하고 있다. 하지만 자금 이동을 추적하는 규제가 강화되는 것과 별개로 해외에서 가상자산을 운용한 투자자가 다시 원화거래소로 돌아와야 할 경제적 필요성은 줄고 있다. 가상자산의 쓰임새가 '투자 후 원화로 환전하는 자산'에서 '해외에 둔 채 국내에서도 소비할 수 있는 자산'으로 넓어지면서, 국내 거래소 역시 매매·환전을 넘어 결제와 송금 등 실사용 영역으로 역할을 확장해야 하는 상황에 놓였다.
업계 관계자는 “정부가 거래소의 사업을 현물 거래만으로 제한해놓는 사이 해외는 다양한 사업과 상품으로 확장해나가고 있다”며 “국내 사업자들이 사업 계회를 계속 놓치고 주도권을 뺏기는 상황이 반복되는 것”이라고 지적했다.
송혜영 기자 hybrid@etnews.com