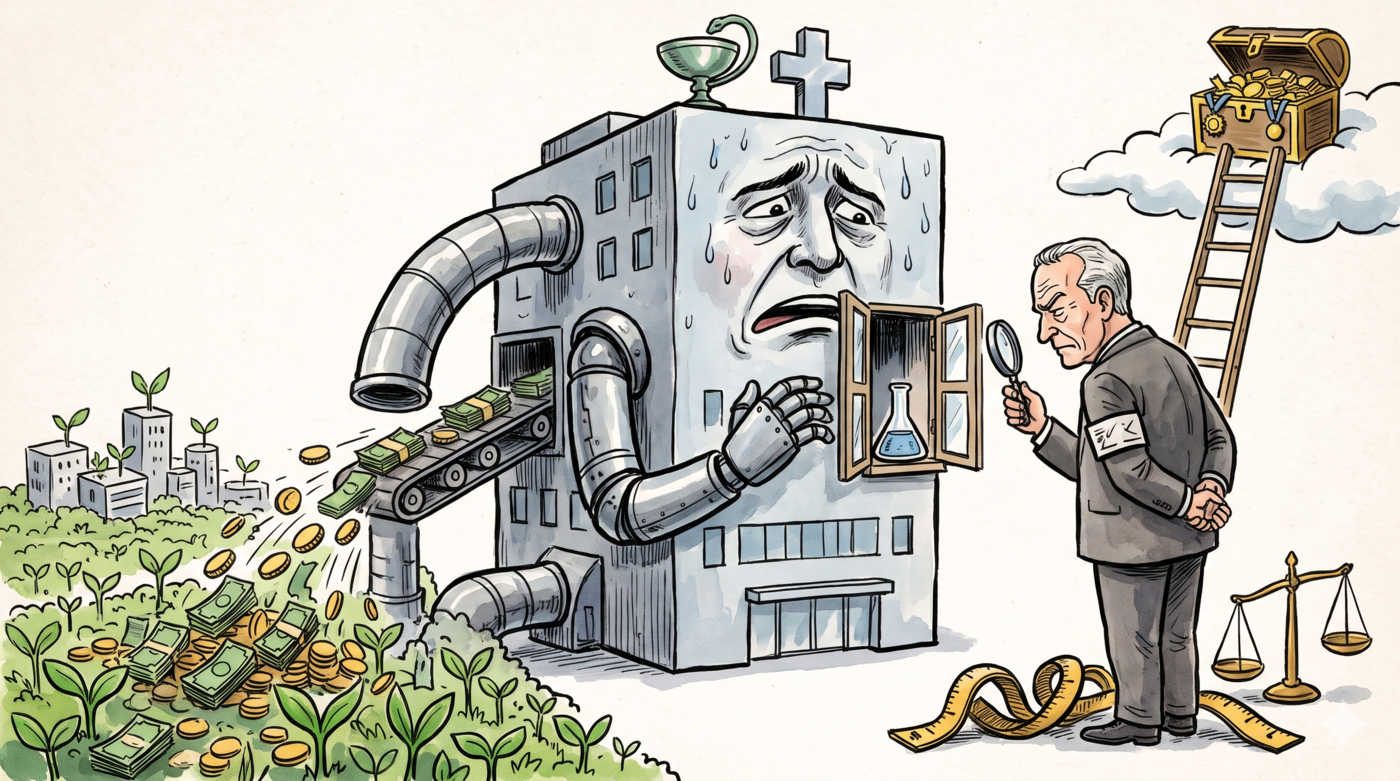
국내 제약·바이오 기업들이 기업형 벤처캐피털(CVC)을 통해 외부 신약 개발에 투자한 자금은 정부의 연구개발(R&D) 실적 집계에서 제외된다. 정부가 R&D 의무 기준을 높인 상황에서 기업이 쓴 돈을 어디까지 연구개발로 인정할 것인지를 두고 제도 개선이 필요하다는 목소리가 커지고 있다.
27일 업계에 따르면 국내 제약·바이오 기업들은 기업형 벤처캐피털(CVC)을 통한 외부 투자를 연구개발(R&D) 실적으로 인정해 달라는 제도 개선을 요구하고 있다.
앞서 보건복지부는 올해 7월 제약산업법 시행령·시행규칙과 고시를 고쳐 2012년 도입 이후 14년 만에 혁신형 제약기업 인증제를 전면 개편하며 의약품 매출 대비 연구개발 비중 요건을 2%포인트 올렸다. 매출 1000억원 미만은 7%에서 9%로, 1000억원 이상은 5%에서 7%로, 미국·유럽 의약품 제조 및 품질관리기준(GMP) 시설 보유 기업은 3%에서 5%로 각각 상향돼 오는 2029년 7월 22일부터 적용한다.
문제는 관련 요건을 높이면서 인정 범위는 그대로라는 점이다. 현행 평가에서 연구개발 투자 항목은 20점으로, 이 가운데 정량 지표인 의약품 연구개발 투자 규모(6점)와 매출액 대비 투자 비율(4점)은 기업이 내부에서 직접 지출한 비용을 기준으로 매긴다.
인증 요건인 매출 대비 비율도 같은 산식을 쓴다. 개정 고시에 공동연구·오픈이노베이션 항목이 들어 있지만 기술도입과 공동연구 성과를 보는 정성 평가에 가깝다는 게 업계 시각이다.
이 구조에서는 기업이 CVC를 활용해 외부 유망 기술이나 신약 파이프라인 확보에 대규모 자금을 투입하더라도 정책상 연구개발 실적으로 계상되지 않는다. 업계는 내부 직접 지출만 따지는 현행 방식으로는 적극적인 오픈이노베이션 확대를 유도하는 데 한계가 있다고 토로한다.
CVC 투자는 신약 개발 불확실성을 보완하고 외부 혁신 역량을 확보하는 연구개발 수단이다. 신약 개발은 막대한 비용과 시간이 소요되는 반면 성공 확률이 낮아, 자체 연구만으로는 한계가 뚜렷하기 때문이다. 이미 해외는 2018~2022년 바이오 분야 벤처캐피털 거래의 35%를 CVC가 차지할 만큼 앞섰다.
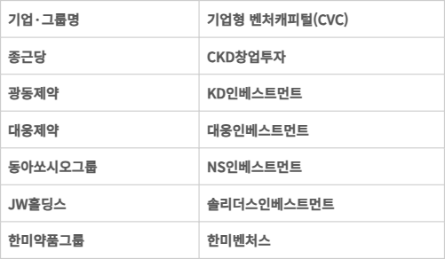
국내에서도 △종근당(CKD창업투자) △광동제약(KD인베스트먼트) △대웅제약(대웅인베스트먼트) △동아쏘시오그룹(NS인베스트먼트) △JW홀딩스(솔리더스인베스트먼트) △한미약품그룹(한미벤처스) 등 주요 제약사들이 CVC를 설립·운영하며 외부 유망 기술 탐색에 나서고 있다. 이들 CVC의 바이오벤처 투자는 단순한 재무적 수익 창출을 넘어 신약 후보물질 발굴과 핵심 기술 확보, 공동연구 기반 마련 등 직접적인 연구개발 활동으로 이어지고 있다.
이에 업계는 연구개발 목적과 성과가 분명한 CVC 투자를 선별해 실적으로 산정하는 방안을 제시한다. 신약 개발·바이오헬스 분야 투자 가운데 기술·파이프라인 확보나 공동연구 성과가 확인되는 사례를 일정 요건에 따라 인정하자는 것이다. 투자 목적과 연구개발 연계성을 기준으로 범위를 구체화하면 제도 실효성을 확보할 수 있다는 설명이다.
제도가 바뀌면 기업은 내부 연구와 외부 투자를 연계해 다각화한 연구개발 활동을 평가받고, 바이오벤처는 안정적인 자금을 유치하는 선순환 구조가 가능하다는 분석도 있다. 오픈이노베이션과 민간 투자 생태계가 함께 넓어져 산업 전반의 신약 개발 경쟁력을 끌어올릴 수 있다는 것이다.
제약업계 관계자는 “제약·바이오의 연구개발은 내부 연구뿐 아니라 외부 기술과 파이프라인 확보, 공동연구를 통해서도 이뤄진다”며 “목적이 분명한 CVC 투자는 정책 인정 범위 안에서 다룰 필요가 있다”고 말했다.
임중권 기자 lim9181@etnews.com