국내 증시의 급격한 등락 속에서 손실을 만회하려는 레버리지 투자와 개별 종목 추가 매수에 주의가 필요하다는 분석이 나왔다. 투자자가 감당할 수 있는 수준으로 변동성을 관리해야 하락장에서도 장기투자를 이어갈 수 있다는 설명이다.
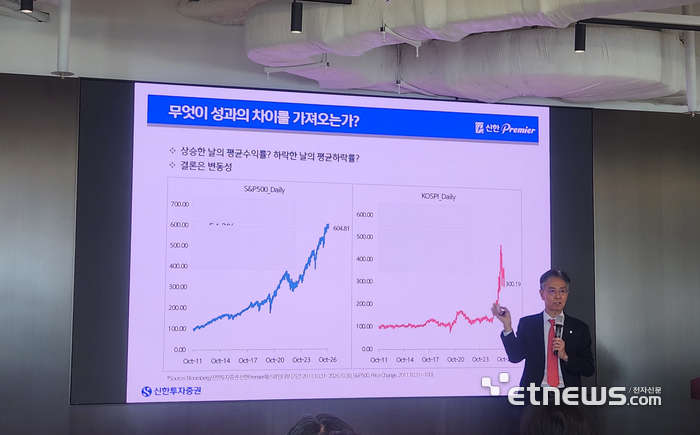
신한투자증권은 5일 서울 여의도 본사에서 '현명한 자산관리 전략' 세미나를 개최했다. 강연을 맡은 박근배 신한 Premier 패스파인더부 상무는 시장 변동성 관리와 장기투자, 절세계좌 활용 전략을 소개했다.
박 상무는 손실이 커질수록 원금 회복에 필요한 수익률이 가파르게 높아진다는 점을 짚었다. 20% 손실을 만회하려면 25% 수익이 필요하지만, 50%를 잃었다면 100%, 80%를 잃었다면 400%를 벌어야 원금을 되찾는다. 하락장에서 레버리지로 손실 폭이 커지면 이후 시장이 반등해도 회복 부담은 훨씬 커진다.
평균 매입단가를 낮추기 위한 추가 매수도 투자 대상에 따라 위험이 달라진다고 설명했다. 시장 전체에 분산 투자하는 것과 특정 기업의 주가 회복을 기대하며 추가 매수하는 것은 구분해야 한다는 것이다.
개별 종목 선택에 대한 과신도 경계했다. 최근 1년간 코스피는 38.78% 상승했지만 지수보다 높은 상승률을 기록한 종목은 8.4%였다. 박 상무는 “종목을 골라 8.4% 안에 들 자신이 없다면 지수에 투자해야 한다”고 말했다.
장기투자 과정에서도 조정은 발생한다. 제시한 자료에서 2011년 이후 S&P500은 16년 중 14차례 연간 상승으로 마감했지만, 연중 최대 낙폭은 평균 12.6%였다. 코스피도 같은 기간 11차례 연간 상승했으나 연중 최대 낙폭은 평균 17.9%였다. 연말 수익률이 플러스인 해에도 투자 도중에는 상당한 하락을 겪는 것이다.
퇴직연금 운용에서는 기업의 월별 DC형 부담금 납입을 긍정적으로 평가했다. 연말에 한꺼번에 들어온 자금을 특정 시점에 몰아서 투자하는 것보다 매수 시점을 나눌 수 있기 때문이다.
세후 수익률을 높이는 방법으로는 퇴직연금과 개인연금, 개인종합자산관리계좌(ISA)를 활용하는 '퇴개이황' 전략을 소개했다. 수수료와 세금으로 빠져나가는 돈이 많아지면 재투자할 자금이 줄어드는 만큼 상품별 비용과 계좌별 과세 방식도 함께 살펴야 한다고 설명했다.
박 상무는 “성공적인 자산관리는 시장의 움직임을 정확하게 예측하는 것보다 투자 목적에 맞는 원칙을 세우고 꾸준히 실천하는 데 있다”며 “감당할 수 있는 수준으로 변동성을 관리하고 절세계좌를 활용해 장기적인 관점에서 자산을 운용하는 것이 중요하다”고 말했다.
김성윤 기자 syk@etnews.com