F5가 시장 예상치를 웃도는 분기 실적을 기록했지만, 향후 성장 둔화와 수익성 악화 우려로 주가가 약 20% 급락했다.
F5는 27일(현지시간) 2026회계연도 4분기(7~9월) 매출이 전년 동기 대비 13% 증가한 9억1700만달러(약 1조2320억원)를 기록했다고 밝혔다.
조정 주당순이익(EPS)은 4.42달러로 매출과 순이익 모두 시장 예상치를 웃돌았다.
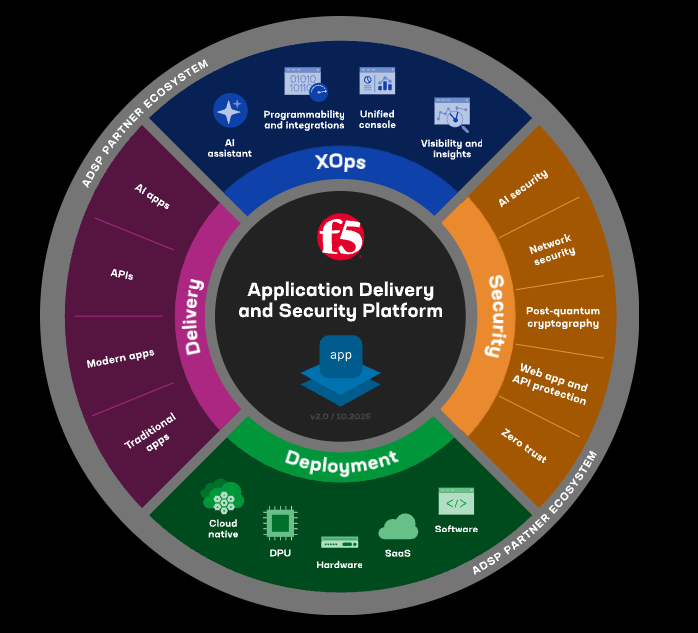
F5는 기업의 애플리케이션과 응용프로그램인터페이스(API)를 안전하게 운영할 수 있도록 지원하는 미국 보안·네트워크 전문기업이다. 애플리케이션 전송과 트래픽 관리, 웹 애플리케이션·API 보안 등을 주요 사업으로 영위하고 있다.
사업별로는 제품 매출이 전년 동기 대비 23% 증가한 5억1000만달러를 기록했다. 하드웨어 시스템 매출은 29% 늘어난 2억3900만달러, 소프트웨어 매출은 19% 증가한 2억7100만달러로 집계됐다. 서비스 매출은 3% 증가한 4억800만달러다.
다만 향후 실적 전망은 시장 기대에 미치지 못했다.
F5는 2027회계연도 1분기 매출을 8억7500만~8억9500만달러(약 1조1755억~1조2024억원)로 전망했다. 중간값인 8억8500만달러는 시장 예상치인 8억8639만달러보다 낮다.
조정 EPS 전망치도 4.25~4.37달러로, 중간값은 시장 예상치 4.35달러를 밑돌았다.
2027회계연도 연간 매출 증가율 전망치는 8~9%로 제시했다. 2026회계연도 4분기 매출 증가율인 13%보다 낮은 수준이다. 조정 매출총이익률도 직전 분기 84%에서 2027회계연도 80.5~82.5%로 낮아질 것으로 예상됐다.
실적 전망 발표 이후 증권사 투자의견도 하향 조정됐다. 파이퍼샌들러의 제임스 피시 애널리스트는 F5의 투자의견을 '비중확대'에서 '중립'으로 낮췄다. 목표주가는 461달러를 유지했다. 하드웨어 교체 수요가 정점에 가까워지고 성장세가 둔화할 가능성을 지적했다.
이에 F5 주가는 28일(현지시간) 약 20% 하락했다. 시장에서는 향후 성장률 둔화와 부품 비용 상승, 영업 조직 투자 확대에 따른 수익성 부담을 우려한 것으로 풀이된다.
박진형 기자 jin@etnews.com