은행 예금토큰 결제에 '카드번호'가 활용된다. 결제·취소용 일회용 카드번호를 발급하고 실물카드와 예금토큰 결제정보를 연결하는 방식이다. 별도 결제망을 새로 구축하기보다 기존 카드·QR·VAN 인프라 위에 예금토큰을 얹는 구체적인 결제 구조가 모습을 드러냈다.
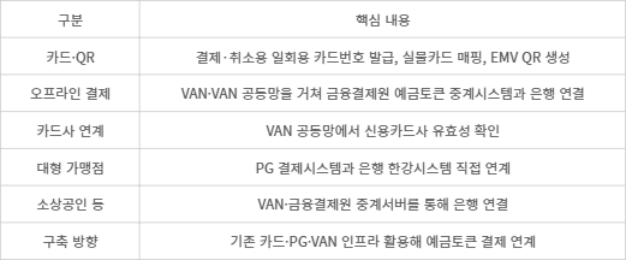
금융권에 따르면 KB국민은행은 올해 말까지 예금토큰과 외부 결제 인프라를 연계하는 시스템을 구축한다. 핵심 개발 항목에는 결제·취소용 일회용 카드번호 발급 요청, EMV QR 생성, 실물카드 매핑 연계가 포함됐다. 이용자와 가맹점의 예금토큰 전자지갑 정보와 카드 발급정보를 연결하는 기능도 개발한다. '기존 결제망 활용'이 실제 카드번호와 실물카드, QR 등으로 어떻게 구현되는지 보여주는 사례라는 점에서 의미가 있다.
EMV QR은 결제에 필요한 정보를 일정한 형식으로 QR코드에 담는 국제 결제 표준이다. 서로 다른 금융회사와 결제사업자의 시스템에서도 QR 결제정보를 주고받을 수 있도록 규격을 맞추는 역할을 한다. KB는 카드번호와 EMV QR을 함께 활용해 기존 오프라인 결제환경에서 예금토큰을 사용할 수 있도록 할 계획이다.
기존 카드망과 예금토큰이 연결되는 방식도 확인됐다. 고객이 오프라인 가맹점에서 카드나 QR로 결제하면 거래정보가 VAN과 VAN 공동망을 거쳐 금융결제원의 예금토큰 결제정보 중계시스템과 은행으로 전달된다. 이 과정에서 VAN 공동망을 통한 신용카드사의 '유효성 확인'도 이뤄진다. 기존 카드 결제 접점을 활용하되 이후 거래를 예금토큰 시스템으로 넘기는 구조다.
결제 경로는 가맹점에 따라 나뉜다. 대형 가맹점은 PG 결제시스템과 은행의 한강시스템을 직접 연결한다. 소상공인 등 VAN 가맹점 거래는 금융결제원 중계서버를 거쳐 은행으로 전달한다. 가맹점의 예금토큰 전자지갑 개설 여부에 따라서도 처리 방식을 달리한다.
은행권은 한국은행 '프로젝트 한강' 2단계에 맞춰 예금토큰의 실제 사용처를 확대하고 있다. 9개 은행이 참여하고 금융결제원을 중심으로 PG·VAN 등 기존 지급결제 인프라와 예금토큰 시스템을 연결하는 작업이 진행되고 있다.
금융권 관계자는 “기존 가맹점이 예금토큰을 위해 단말기와 결제시스템을 전면 교체해야 한다면 확산 비용이 커질 수밖에 없다”며 “기존 카드·PG·VAN 인프라를 활용하면 가맹점의 추가 부담을 낮추면서 예금토큰 사용처를 확대할 수 있을 것”이라고 말했다.
류태웅 기자 bigheroryu@etnews.com