토큰증권(STO) 장외거래소 출범이 임박한 가운데 유통시장 활성화에 앞서 증권을 공급할 발행사 육성이 시급하다는 지적이 나왔다. 거래 인프라가 구축되더라도 투자할 만한 상품과 발행사가 부족하면 시장 활성화에 한계가 있다는 것이다. 발행사의 시장 진입 문턱을 낮추고 실물자산 기반 투자상품의 경쟁력을 높여야 한다는 목소리가 커지고 있다.
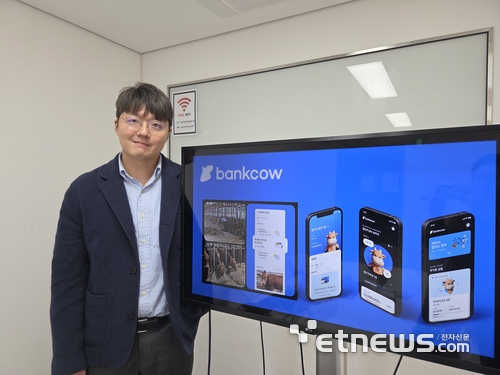
안재현 스탁키퍼 대표는 본지와의 인터뷰에서 “발행사가 확보되지 않은 STO 유통시장은 '기업이 없는 증권시장'과 같다”며 “STO 시장이 제대로 성장하려면 유통시장 구축과 함께 발행시장 활성화를 위한 제도 개선이 이뤄져야 한다”고 강조했다.
안 대표는 6년간 한우 조각투자 사업을 이끌어 온 인물로, 국내 최초로 가축투자계약증권을 발행하며 실물자산 조각투자 시장을 개척했다.
그는 발행시장 활성화를 위한 과제로 △발행인 계좌관리기관의 자기자본 요건(40억원) 완화 △조각투자 발행사 세제 혜택 △청약기간 중 추가 상품 발행을 허용하는 중복발행 규제 개선 등을 제시했다.
복잡한 증권 발행 절차와 심사 부담도 개선해야 한다고 지적했다. 안 대표는 “증권을 한 차례 발행할 때마다 심사와 검토에 15영업일이 소요된다”며 “상장사가 아닌데도 분기별 외부감사를 받아야 해 비용 부담이 상당하다”고 설명했다.
실제 STO 제도화가 지연되는 사이 일부 조각투자 업체가 사업을 중단하거나 신규 상품 발행에 어려움을 겪고 있다. 반면 스탁키퍼는 꾸준히 상품을 발행하며 사업을 확대하고 있다.
스탁키퍼가 운영하는 한우 조각투자 플랫폼 '뱅카우'는 2024년 첫 가축투자계약증권 발행 이후 현재까지 20회 이상 상품을 발행했다. 누적 투자자는 1만7000명, 평균 수익률은 약 14%다. 올해도 여섯 차례에 걸쳐 가축투자계약증권 청약을 진행했다. 매출도 꾸준히 증가해 올해 처음으로 연간 300억원을 넘어설 것으로 전망된다.
안 대표는 발행사가 STO 시장에 맞는 매력적인 상품을 내놓는 것도 중요하다고 강조했다. 그는 “한우는 연간 약 90만마리가 생산되고 매일 거래가 이뤄지는 시장”이라며 “다음 투자자에게 더 높은 가격에 되파는 구조가 아니라 최대 2년 안에 소를 키워 판매하고 수익을 실현할 수 있다는 점이 강점”이라고 말했다.
실물자산의 가격과 거래 흐름을 객관적으로 확인할 수 있는 지표도 중요하다고 강조했다. 자산별 거래량과 가격을 보여주는 공신력 있는 지수가 뒷받침돼야 투자자의 신뢰를 확보할 수 있다는 것이다.
안 대표는 “한우는 농림축산식품부 산하 축산물품질평가원이 제공하는 거래·가격 지표를 통해 시장 흐름을 확인할 수 있다”며 “외부 공신력 있는 기관이 자산의 거래 현황을 투명하게 공개한다는 점에서 투자자 신뢰를 높일 수 있다”고 설명했다.
스탁키퍼는 국내 STO 시장을 넘어 싱가포르 진출도 검토하고 있다. 안 대표는 “싱가포르에서는 가축투자계약증권을 주식과 채권 중 어떤 유형으로 분류할지 논의하고 있다”며 “해외시장에 진출하면 글로벌 투자자들의 자금을 국내 축산농가로 유치하는 새로운 통로가 될 수 있을 것”이라고 기대했다.
다만 투자 대상을 돼지나 닭 등 다른 축종으로 확대하는 데는 신중한 입장을 보였다. 그는 “닭과 돼지는 성숙기에 들어서는데까지 3~6개월로 짧다”며 “사육 주기가 짧을수록 가격 변동성이 커 안정적인 투자시장 조성이 쉽지 않다”고 말했다.
김신영 기자 spicyzero@etnews.com